

界面新闻记者 | 张艺
一家为Nike、Adidas代工的运动鞋制造商,在主营业务承压之际,将目光投向了AI算力驱动下的光通信赛道。
11月11日,华利集团(300979.SZ)公告,公司或全资子公司拟以自有资金不超过5亿美元(折合人民币约33.58亿元),投资O-Net Technologies Group Limited(昂纳科技),取得其不超过25%的股权。交易完成后,华利集团将成为这家光通信企业的少数股东,并不纳入合并报表范围。
公告披露后,华利集团股价11日逆市下跌8.39%,成交量放量超5倍。12日虽小幅收涨,但公司最新市值已较公告前蒸发约36亿元。
一笔财务性投资的跨界交易,为何换来一根放量长阴?
华利集团证券部人士独家回应界面新闻称,这是一项财务性投资。“自上市以来,公司现金流较好,资产负债率较低,管理层考虑在不影响主业发展的前提下做一些财务投资。”
该人士对界面新闻进一步强调,此事现阶段仍处于董事会授权阶段,具体的投资金额、投资比例以及标的公司估值等,还需要进一步商谈,最终能否落地存在不确定性。
界面新闻还注意到,昂纳科技科创板IPO辅导近四年尚未申报,就在半个月前其第二大股东深科技(000021.SZ)宣布清仓所持股份。
同一标的公司,两家上市公司一买一卖,背后是何逻辑?
标的是谁?
市场为何没有信心?首先要看标的价值几何。
公告显示,O-Net Technologies是一家依据开曼群岛法律注册的公司,目前正处于重组之中,旗下核心经营主体为昂纳科技(深圳)集团股份有限公司,后者是全球光通信器件与模块领域的重要供应商。
昂纳科技成立于2000年,由深科技等公司发起设立。其2010年港交所上市,并于2020年私有化退市,随后于2023年1月启动科创板IPO辅导。截至2026年10月,其已披露十五期辅导进展报告,但尚未正式递交IPO申报材料。
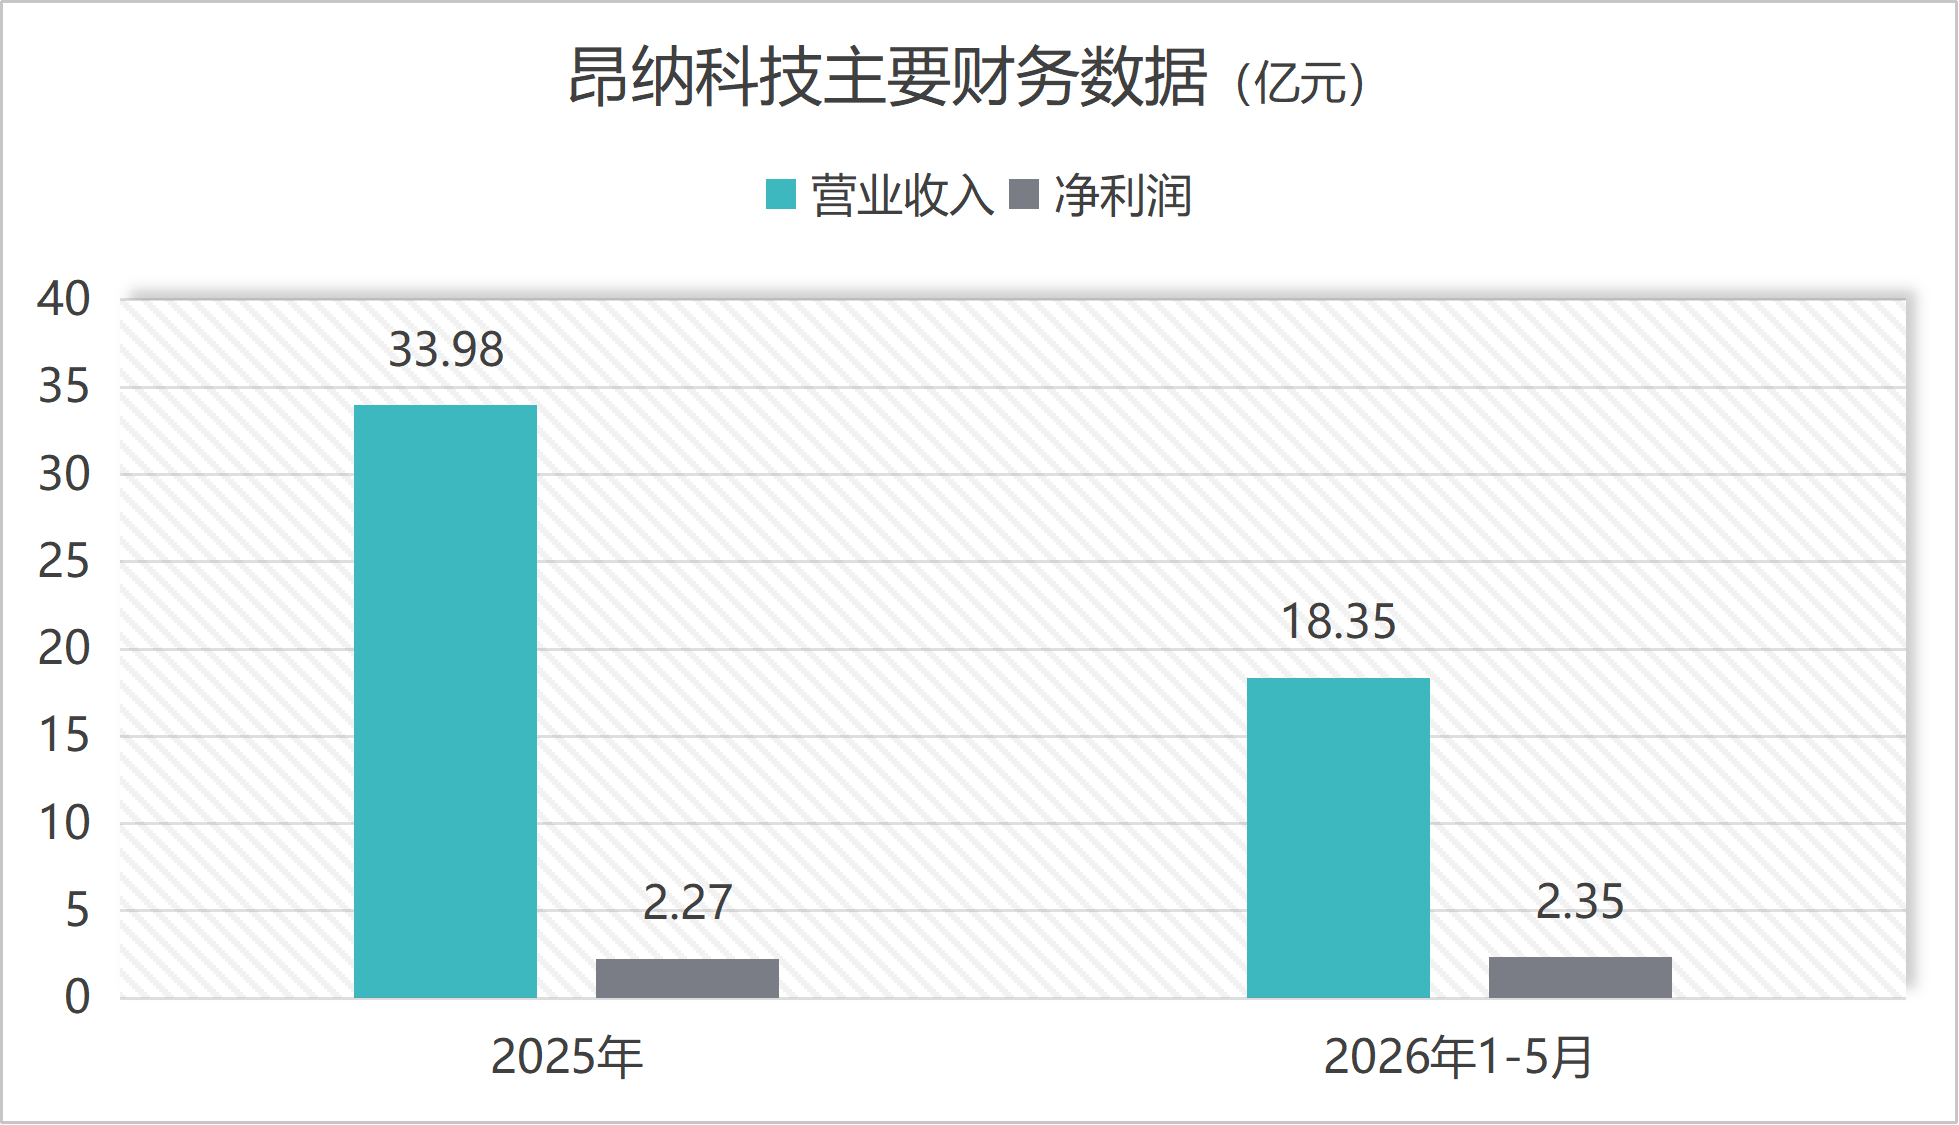
昂纳科技2025年全年营收33.98亿元,实现净利润2.27亿元;2026年1至5月营收18.35亿元,净利润2.35亿元。
今年前五个月的净利润,已经超过2025年全年的水平,净利率上升至12.81%。
昂纳科技杠杆率较高,利润的改善建立在高负债率之上。截至2026年5月31日,公司资产总额49.07亿元,负债总额44.15亿元,净资产仅4.92亿元,资产负债率接近90%。
昂纳科技主要财务数据制图:界面新闻记者
以5亿美元对应不超过25%股权简单折算,昂纳科技100%股权估值约20亿美元(折合人民币约134亿元)。这一估值较净资产溢价约26倍。
对于一个正处于IPO冲刺阶段、且受益于AI算力光互联需求的光通信资产,这一估值水平在行业景气周期中并不算突兀。
华利集团证券部人士对界面新闻表示,“公司董事会审议的是不超过5亿美元,不一定要全部投入。这个事情最后投多少,能持股多少,还要进一步商讨,还没确定下来。”
为何要投?
鞋企跨界追热点,是市场“用脚投票”质疑的核心点。
对于跨界一说,华利集团人士对界面新闻坦承:“跨界是较大,公司主营业务是制造业。”
公司在公告中也将“对相关行业认知不足”列为首要风险之一。这也意味着,这笔资金成为了不确定性较高的财务押注。
不过该人士对界面新闻强调,公司是在保证不影响主业的情况下,也不影响分红的前提下,做的这个决策。“管理层还是会继续专注主业”。
拆开华利集团的财务现实,动机要朴素得多。
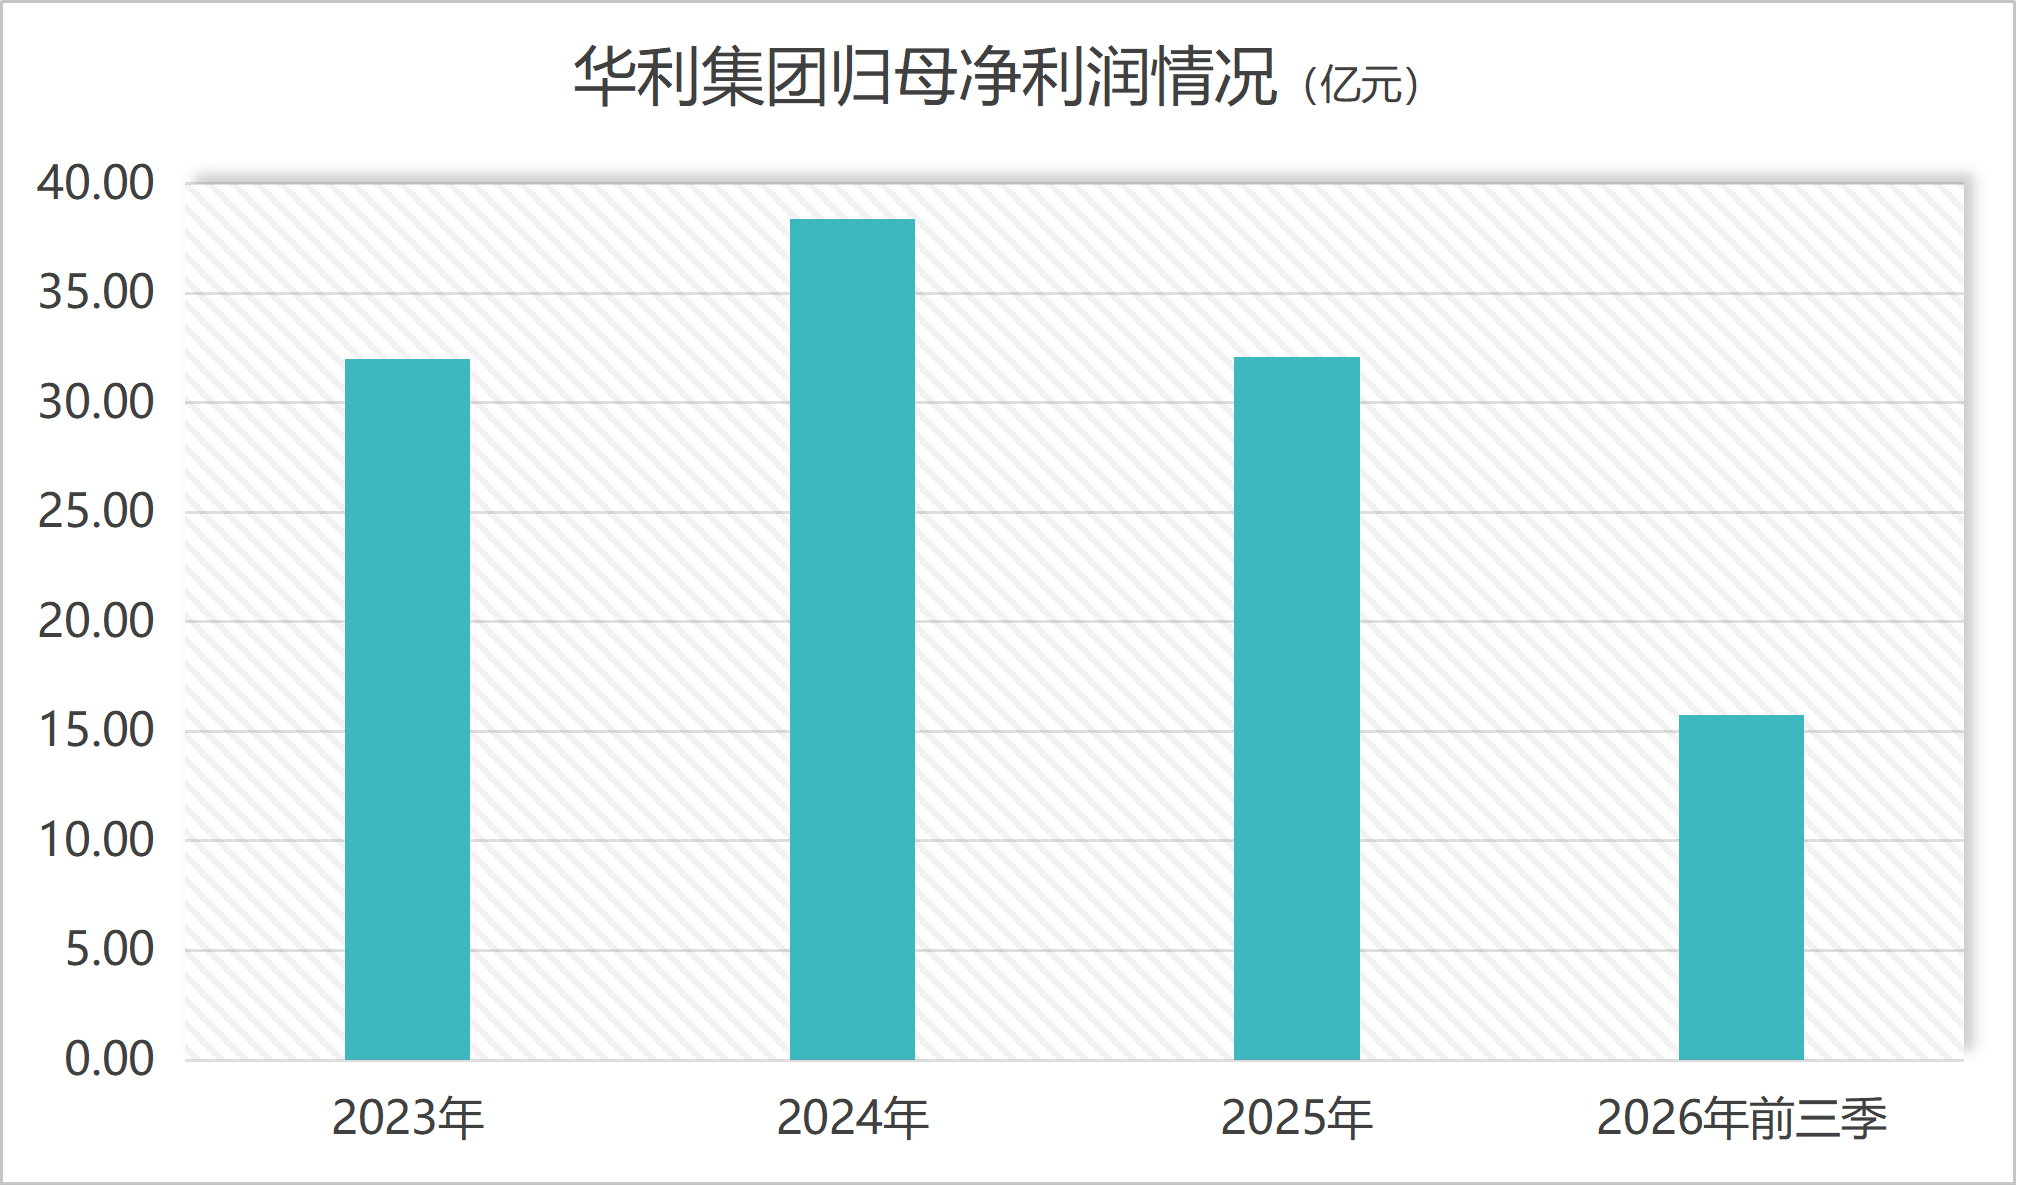
2026年前三季度,华利集团实现营业收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%。
受存货增加拖累,华利集团上半年经营活动现金流净额仅5.07亿元,同比骤降67.58%。
对此,华利集团证券部人士对界面新闻解释称,上半年经营承压并非公司经营层面的问题,而是整个行业都面临的压力——关税、中东事件、消费行业下滑等因素叠加,品牌下单比较保守,导致整体行业出现短期承压。
该人士对界面新闻表示,公司主业的扩产也在同步进行,印尼有产能扩张,这部分持续进行中。三季度的毛利率和净利率环比二季度已有改善,管理层对公司主业前景“比较有信心”。
华利集团归母净利润情况制图:界面新闻记者
华利集团主业下行,公司需要新的业绩增长点,亦或是新的投资收益。
这笔投资对华利集团来说,尚处于可承担的范围。
公司账上现金充裕,截至三季度末,货币资金余额55.47亿元;同时资产负债率35.62%;前三季度经营性净现金流21.74亿元。“公司现金流较好,资产负债率较低。”华利集团对界面新闻表示。
此次投资占公司合并报表2025年末所有者权益比例达20.67%。公告中对这笔投资的定性明确:“使用自有闲置资金开展的财务性投资”。
让人疑惑的是,如此巨额资金用于财务投资,持有期间参与分红,似乎并不划算。
毕竟经历数月回调,A股二级市场上光通信标的已然不贵。有投资者提出疑问,二级市场上光通信选择标的众多,不少估值已处于低位区间,且流动性好易变现退出,为何不直接在二级市场买入光通信标的?
对此,华利集团人士回应界面新闻称:“管理层在某个阶段出现什么标的,关注点就不一样。管理层看到的是整体这个行业未来的发展。”
财务投资最核心的收益主要体现在退出时的股权增值所得,但这一切要基于标的能成功实现IPO上市。
对于“是否看中标的IPO预期”,该人士对界面新闻表示“关于标的公司的具体情况不便回应”。
如果说华利集团买入的是一张等待昂纳科技IPO兑现的“门票”,那么深科技却在此次做出了反向选择。
深科技为何清仓?
这笔投资中一个参照物,是深科技。
深科技是昂纳科技的发起股东之一,自2000年设立至今,持股时间25年有余。在昂纳科技启动科创板IPO辅导至今已近四年时间,迟迟等不到上市的深科技选择了退出。
2026年10月26日,深科技公告拟公开挂牌出售所持昂纳科技全部17.034%股权,配资服务挂牌底价对应估值为130.1亿元,对应转让股权底价不低于22.16亿元。
11月12日,界面新闻就转让进展及华利集团是否沟通股份购买事宜,深科技证券部独家回复称:“我们是公开招标的。今天股东会在审议事项,审议通过后就公开招标了。 ”
这意味着,华利集团也可通过公开挂牌程序参与竞买。
对于出售原因,深科技证券部人士对界面新闻表示:“主要是为了聚焦主业。”
深科技对昂纳科技的股权投资余额持续缩水或也是原因之一。2024年由期初的1.44亿元缩水至期末的1.05亿元,2025年末再缩水至0.31亿元。
2026年深科技对昂纳科技的股权投资期末余额回升至0.79亿元。
因此,若能一次性回笼超20亿元的投资收益,是笔不错的买卖。
对于这笔投资收益,深科技人士对界面新闻称:“这是根据公司资产评估预估出来的,真正的结果要看之后的招标结果。”并明确,“这次出售后,公司不再持有昂纳科技的任何股份 ”。
至于回笼资金的投向,该人士表示:“未来的资金动向会看公司预算,若涉及重大资金投向会公告的。公司现在主要是关注现有的三大主营业务。”
相比产业股东深科技清仓的审慎,市场更质疑华利集团的巨额押注是否明智。
“这个事情最后投不投都不一定,”对这种质疑,华利集团依然对界面新闻表示,现阶段只是董事会授权,“可能不投这么多,也可能不投,各种情况都可能有”。
这是一个现金流仍然充裕的制造龙头,在主业低谷期做出的资金配置。如果昂纳科技最终成功登陆科创板,这笔投资的财务回报存在兑现的路径。但如果没有呢?
华利集团拟斥资5亿美元入股光通信企业昂纳科技 鞋企跨界遭遇市场用脚投票一笔最高5亿美元的跨境财务投资,让市值数百亿的运动鞋代工龙头华利集团(300979.SZ)在11月11日遭遇了一根放量长阴线。公告次日股价下跌8.39%,成交量较平日放大超5倍,两个交易日内公司市值蒸发约36亿元。
这家常年为Nike、Adidas等国际品牌代工运动鞋的制造企业,正试图在主营业务承压之际,切入AI算力驱动下的光通信赛道。而被投资方昂纳科技,恰恰是一家科创板IPO辅导已近四年却仍未递表的光通信器件供应商。
财务投资还是战略跨界?华利集团的真实意图
华利集团在公告中明确,这笔投资属于"使用自有闲置资金开展的财务性投资",交易完成后不纳入合并报表范围,公司将以少数股东身份持股不超过25%。
但华利集团证券部人士在回应媒体时也坦承,跨界幅度"较大",公司主营业务是制造业,对光通信行业"认知不足"被列为首要风险。该人士同时强调,目前仅处于董事会授权阶段,最终投资金额、持股比例和标的估值均未敲定,存在不投资的可能性。
从财务角度看,华利集团并非缺钱。截至2026年三季度末,公司货币资金余额55.47亿元,资产负债率仅35.62%,前三季度经营性净现金流达21.74亿元。不过主业下行压力已经显现:2026年前三季度营收164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下滑35.42%;上半年经营活动现金流净额仅5.07亿元,同比骤降67.58%。
华利集团将行业压力归因于关税、中东局势及消费疲软等多重因素叠加,品牌方下单趋于保守。公司同时表示印尼产能扩张仍在推进,三季度毛利率和净利率已环比改善。
昂纳科技:高增长背后的高杠杆隐忧
被投资标的O-Net Technologies Group Limited注册于开曼群岛,正处于重组之中,核心运营主体为昂纳科技(深圳)集团股份有限公司。这家企业成立于2000年,由深科技等发起设立,2010年登陆港交所,2020年完成私有化退市,2023年1月启动科创板IPO辅导。
截至2026年10月,昂纳科技已披露十五期辅导进展报告,但尚未正式递交申报材料。
财务数据显示,昂纳科技2025年全年营收33.98亿元,净利润2.27亿元;2026年1至5月营收18.35亿元,净利润已达2.35亿元,净利率攀升至12.81%。仅前五个月的利润就超过了上年全年。
但利润改善的底色并不轻松。截至2026年5月31日,公司资产总额49.07亿元,负债总额44.15亿元,净资产仅4.92亿元,资产负债率接近90%。以5亿美元对应不超过25%股权折算,昂纳科技整体估值约20亿美元(约134亿元人民币),较净资产溢价约26倍。
在AI算力光互联需求拉动下,光通信板块处于景气周期,这一估值水平并非离谱。但高负债结构意味着标的公司本身的财务风险不容忽视。
深科技清仓与华利集团入局:同一标的的反向操作
值得关注的是,就在华利集团宣布投资意向的半个月前,昂纳科技的发起股东深科技(000021.SZ)已公告拟清仓所持全部17.034%股权。2026年10月26日,深科技披露将公开挂牌出售,挂牌底价对应整体估值130.1亿元,对应转让底价不低于22.16亿元。
深科技持股超过25年,是昂纳科技的元老级股东。对于出售原因,深科技证券部回应称"主要是为了聚焦主业",并透露其对昂纳科技的股权投资账面余额从2024年初的1.44亿元一路缩水至2025年末的0.31亿元,2026年回升至0.79亿元。若能一次性回笼超20亿元资金,对深科技而言是一笔划算的退出。
深科技明确表示,此次出售后将不再持有昂纳科技任何股份,回笼资金将根据公司预算投向三大主营业务。目前该交易已进入股东会审议和公开招标程序,华利集团同样可以通过挂牌竞买方式参与。
二级市场买光通信不香吗?管理层的选择逻辑
市场质疑的另一个焦点在于:既然定位为财务投资,为何不直接在A股二级市场买入估值已回调的光通信标的?流动性更好、退出更便捷,何必锁定一家尚未上市且辅导多年未果的公司?
华利集团方面的解释是,管理层关注的是"整体行业未来的发展",在不同阶段出现不同标的时,决策逻辑会有所不同。
从投资结构看,此次投资占华利集团2025年末所有者权益的20.67%,即便全额投入也在可承受范围之内。但财务投资的核心回报依赖于退出时的股权增值,而这一切的前提是昂纳科技最终能够成功登陆科创板。
对于市场普遍关心的"是否押注IPO预期",华利集团表示"不便回应"。深科技选择在IPO辅导漫长等待后离场,华利集团却在此时入场——两家上市公司围绕同一标的的一买一卖,折射出不同资金属性和风险偏好下的截然不同选择。
这场跨界投资最终能否落地、落地金额几何、昂纳科技IPO进程何时突破,目前都仍是未知数。华利集团自己也说,“可能不投这么多,也可能不投”。
元鼎证券_专业炒股配资官网_股票交易平台提示:本文来自互联网,不代表本网站观点。